【2026年最新】パシャって保険診断は怪しい?評判・口コミ・勧誘の実態とデメリットを検証
◆「怪しい」と言われる理由と、その実態
◆ 無料で使える仕組み(お金の流れ)
◆ しつこい勧誘・営業電話は本当に来ないのか
◆ 保険証券の個人情報はどこまで守られるのか
◆ 実際の口コミでよく挙がるデメリット
◆ 向いている人・向いていない人の見極め方
保険証券をスマホで撮って送るだけで、プロから診断が届く。
「パシャって保険診断」は、そんな手軽さで知られる無料アプリです。
ただ、手軽すぎるがゆえに検索すると「怪しい」「勧誘がしつこいのでは」といった不安の声も一緒に出てきます。
この記事では、運営会社の実態・無料の理由・勧誘リスク・実際の口コミで指摘されているデメリットまで、良い面と悪い面の両方を整理しました。
パシャって保険診断とは?基本情報
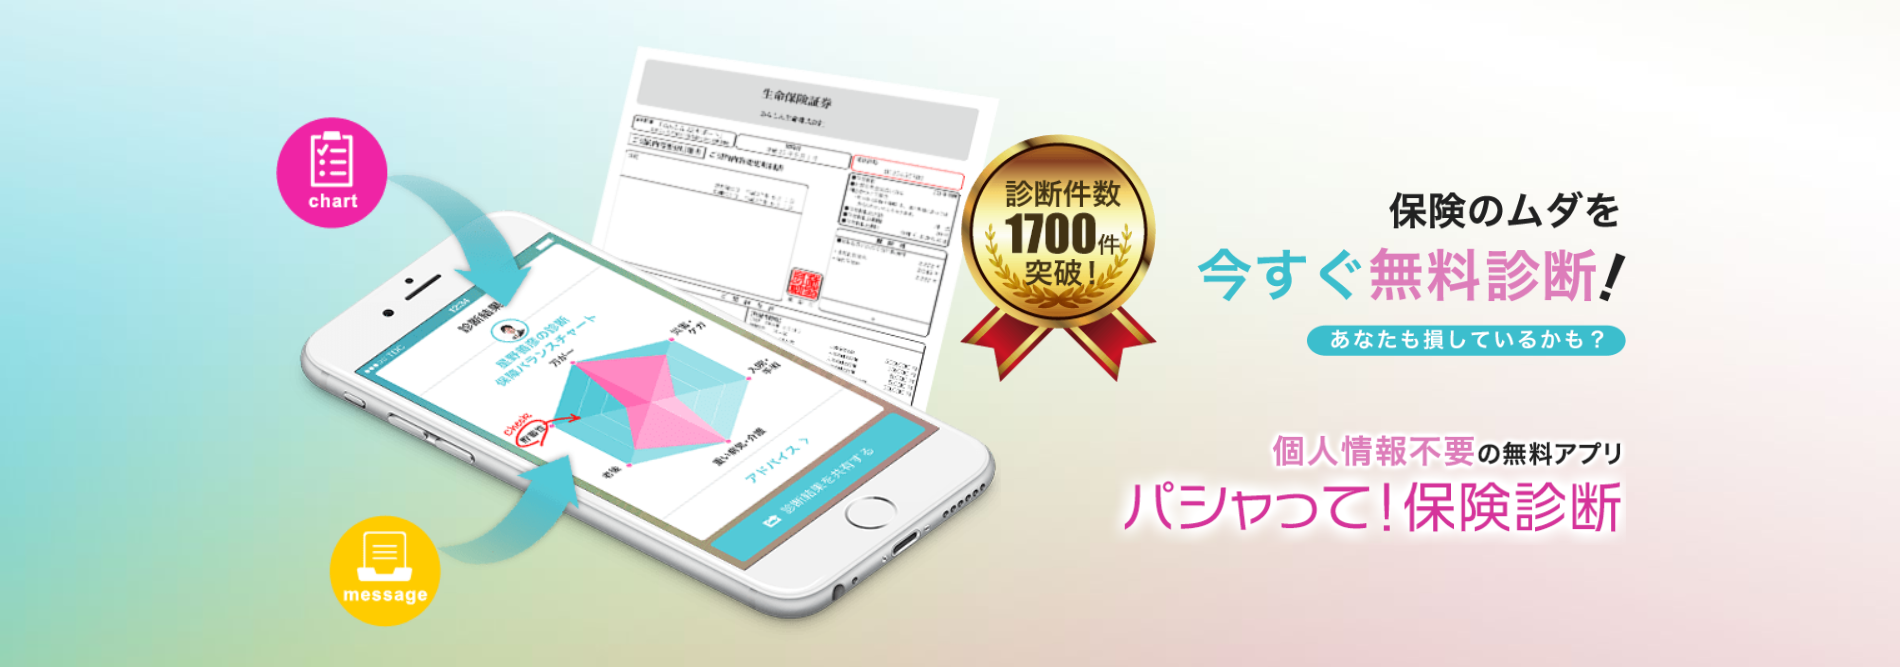
パシャって保険診断は、加入中の保険証券や設計書をスマホで撮影して送ると、保険のプロから診断結果が返ってくる無料アプリです。
最大の特徴は、会員登録も個人情報の入力も不要という点にあります。
氏名・住所・電話番号・メールアドレスを登録しないまま、匿名のニックネームだけで診断と相談が完結します。
診断は「万が一(死亡給付)」「災害・ケガ」「入院・手術」「重い病気・介護」「老後の保障」「貯蓄性」の6項目でチャート化され、自分の保障がどこに偏っているかがひと目でわかる形式です。
| アプリ名 | パシャって保険診断-プロが証券を診断 |
|---|---|
| 運営会社 | シスウ株式会社(Shisuh Inc./東京・設立2013年9月5日) |
| リリース | 2017年7月15日 |
| 対応OS | iOS / Android |
| 料金 | 無料(パケット通信料以外は発生しない) |
| 会員登録 | 不要(匿名・ニックネームのみで利用可) |
| 診断項目 | 万が一/災害・ケガ/入院・手術/重い病気・介護/老後の保障/貯蓄性 の6項目 |
| 相談方法 | アプリ内チャット・アプリ内通話(いずれも無料)、希望すれば面談も可 |
| 対応エリア | 日本国内全域 |
| App Store評価 | ★4.5/531件(記事執筆時点) |
保険相談というと、店舗に出向いて2〜3時間の面談というイメージが根強いところです。
このアプリはその工程を「撮影→送信→結果受け取り」に置き換えた、時短型のサービスと考えるとわかりやすいでしょう。
「怪しい」と言われる3つの理由を検証
検索候補に「怪しい」が出てくるのは、サービス自体に問題があるからとは限りません。
保険というジャンルの性質と、無料であることが不安を呼んでいるケースがほとんどです。
実際に指摘される理由を3つに分けて検証します。
理由1:無料なのにプロが診断してくれるから
「タダより高いものはない」という警戒感が、最初のハードルになっています。
この点は後述しますが、収益は利用者ではなく提携する保険会社・代理店側から発生する仕組みです。
保険業界では相談窓口が無料なのは一般的な形態で、このアプリだけが特殊というわけではありません。
理由2:運営会社が保険会社ではないから
運営はシスウ株式会社というIT系の企業で、大手保険会社の子会社ではありません。
そのため「聞いたことがない会社」という印象を持たれやすいのは事実です。
ただし公式サイトには会社概要・代表取締役名・設立年・資本金・事業内容が公開されており、運営主体が不透明なタイプのサービスではありません。
診断そのものを担当するのは、提携している保険コンサルタントです。
理由3:保険証券という重要書類を送るから
3つ目が最も本質的な不安でしょう。
保険証券には氏名・住所・生年月日・証券番号が載っています。
これに対してアプリ側は、送信前に個人情報部分を塗りつぶす加工機能を用意しています。
加工後の画像を自分の目で確認してから送信できるため、「気づかないうちに個人情報が渡っていた」という状況は起きにくい設計です。
「怪しい」という評判の多くは、無料であること・運営が保険会社ではないことに対する漠然とした不安から来ています。
運営情報の開示状況、課金構造、個人情報の取り扱い設計を確認する限り、詐欺的なサービスと判断できる材料は見当たりません。
ただし「無料=完全にノーリスク」ではない点は、後の章で正直に触れます。
なぜ無料?お金の流れを解説
仕組みはシンプルです。
利用者は無料で診断を受け、気に入った提案があれば保険を契約する。
契約が成立すれば、担当したコンサルタント(保険代理店)に保険会社から手数料が入ります。
アプリ側は、そのコンサルタントや事業者から収益を得る立場です。
つまり利用者は「無料で診断を受けられる」代わりに、「提案を受ける相手」としてマッチングされています。
これは保険ショップや訪問型の無料相談とまったく同じ構造です。
悪質という話ではなく、業界標準の収益モデルだと理解しておけば十分でしょう。
無料相談である以上、提案には「契約してもらいたい」という動機が含まれます。
診断結果は現状把握の材料として非常に有用ですが、提案された商品をそのまま鵜呑みにするのではなく、比較検討の入口として使うのが賢明です。
これはこのアプリに限らず、あらゆる無料保険相談に共通する注意点です。
特徴・できること5選
1. 会員登録も連絡先も不要で始められる
メールアドレスも電話番号も登録しません。
保険相談で最も面倒な「個人情報を書かされて、その後ずっと連絡が来る」という流れを最初から断ち切れる設計です。
合わないと感じたらアプリを削除すれば、それ以上のつながりは残りません。
2. 証券ベースだから診断の精度が高い
アンケートだけの簡易診断と違い、実際の契約書面から読み取るのが本作の強みです。
保険会社名・商品名・契約日・保険料・更新日・保障内容・特約といった実データをもとに判断されるため、「結局あなたの契約はどうなのか」という具体的な答えが返ってきます。
古い契約ほど、現在の医療事情とのズレが見つかりやすい部分です。
3. 6項目チャートで弱点がひと目でわかる
万が一・災害・入院・重い病気・老後・貯蓄性という6つの軸で可視化されます。
保険に詳しくない人でも、「医療は厚いが老後が薄い」といった偏りを直感的につかめる形式です。
見直しの優先順位を決めるうえで、この可視化は想像以上に役立ちます。
4. 複数の担当者から提案を受けて比較できる
1回の送信で複数のコンサルタントから診断・提案が届く仕組みです。
1人ずつアポを取って会う手間がなく、提案内容も人柄も横並びで比較できます。
相性が合わない相手はアプリ内でブロックできるため、断りづらさに悩む必要もありません。
5. チャットも通話もアプリ内で完結・無料
やり取りはすべてアプリ内で行われ、通話時間にかかわらず費用はかかりません。
夜間や子どもが寝た後など、自分の都合のいいタイミングで質問を投げられるのは在宅完結型ならではの利点です。
納得できるまで対面せずに進められます。
使い方は3ステップ
- 保険証券を撮影する
加入中の保険証券、または保険会社からもらった設計書をアプリで撮影します。
氏名・住所・生年月日・証券番号・電話番号は、アプリの加工機能で塗りつぶしてから送信します。 - 要望をアンケートで入力する
「保障はそのままで保険料を下げたい」「がん保険に入るべきか知りたい」など、気になっている点を選択式で入力します。
ここを具体的に書くほど、返ってくる診断の精度が上がります。 - 診断結果を受け取って相談する
日中の送信であれば、おおむね1時間以内に結果が届くとされています。
チャートと解説を読んだうえで、疑問があればアプリ内チャットや通話で質問していきます。
保険会社名・商品名・契約日・保険料・次回更新日(または終身か)・保障内容・基本保障・特約の8項目が載っていれば、お知らせハガキなどでも診断可能とされています。
証券が行方不明でも、諦める前に手元の書類を確認してみてください。
勧誘・個人情報のリスクを検証
営業電話や訪問が来ない仕組み上の理由
勧誘の不安に対しては、精神論ではなく構造で答えるのが正確です。
このアプリでは電話番号もメールアドレスも住所も登録しません。
つまり、アプリの外へ連絡を送る経路そのものが存在しないということです。
運営側も、証券の消し忘れがあった場合でも電話・郵送・訪問による勧誘は行わないと明示しています。
それでも起こりうる「しつこさ」
一方で、アプリ内での連絡はゼロにはなりません。
複数の担当者から提案が届く仕様のため、人によっては通知が多く感じられます。
この点は口コミでも「複数のFPから連絡が来る」として挙げられている部分です。
対処法は明快で、合わない担当者はブロックし、やり取りする相手を早めに1〜2人に絞ることです。
個人情報の守り方
- 撮影後、氏名・住所・生年月日・証券番号・電話番号は必ず塗りつぶす
- 加工後の画像を拡大して、消し忘れがないか送信前に自分で確認する
- ニックネームに本名や生年を含めない
- チャット内で住所や勤務先を安易に伝えない(診断には不要)
- やり取りを終えるときは、担当者をブロックするかアプリを削除する
評価スコア
「保険の現状把握を、家から出ずに最短で終わらせる」という一点において、完成度は高い部類です。
一方で、資産運用まで含めた総合的な家計相談の窓口としては守備範囲が限られます。
用途を絞って使えば満足度は高く、万能を期待すると物足りない、というのが実像に近い評価でしょう。
良い点・気になる点
良い点
- 会員登録・個人情報の入力が不要で、匿名のまま使える
- 店舗に出向く必要がなく、最短で数分の作業で送信が完了する
- 証券ベースなので診断が具体的で、抽象論に終わらない
- 6項目チャートで保障の偏りが直感的にわかる
- 複数の担当者の提案を横並びで比較できる
- 合わない担当者をブロックでき、断る心理的負担が小さい
- チャット・通話ともに回数無制限で無料
- 持病や既往歴がある場合でも相談自体は可能
気になる点
- 複数のFPから連絡が届くため、通知を煩わしく感じる人もいる
- 担当者によって説明の質や相性に差が出る
- アプリの動作・入力まわりに不満の口コミが見られる
- 最終的な契約手続きでは、結局は本人確認情報が必要になる
- IFA(独立系金融アドバイザー)の紹介には対応していない
- 無料相談である以上、提案には販売の動機が含まれる
- 公式以外の第三者レビューが少なく、比較材料が集めにくい
口コミ・評判の傾向
App Storeでは★4.5と高評価が続いており、レビュー件数も500件を超えています。
ここでは個別の投稿を引用するのではなく、複数のレビューやブログ体験談に共通して見られた傾向をまとめます。
好評が集まっているポイント
「個人情報を出さずに済む安心感」が、満足の理由として最も多く挙がっています。
合わなければ削除すればいいという気軽さが、相談への心理的ハードルを大きく下げているようです。
診断内容が想像より丁寧で細かかった、という声も目立ちます。
持病があり加入できる保険が限られる事情を伝えたところ、条件を踏まえた説明が返ってきたという体験談も見られました。
店舗での相談に物足りなさを感じていた層からの評価が高い傾向です。
説明が噛み合わなかった過去の経験と比べて、証券に基づく客観的な指摘に納得感があったという趣旨の感想が複数見られました。
厳しい評価・不満の傾向
アプリが途中で落ちる、入力が進まないといった動作面の不満が投稿されています。
ただしこの種の指摘は古い時期のレビューに偏っており、アップデートで改善されている部分もあります。
担当者への不信感や、対面するのが怖いという心理的な抵抗を挙げる声もあります。
担当が選べる仕組みを裏返せば、当たり外れが生じうるということでもあります。
保険以外の金融商品まで踏み込んだ相談には向かない、という指摘も見られました。
NISAやiDeCoの一般論は聞けても、具体的な運用商品の提案を求めるなら別の窓口を検討すべきという整理です。
損をしない使い方のコツ
コツ1:要望欄を具体的に書く
「なんとなく見直したい」と書くと、返ってくる内容も一般論になりがちです。
「月々の保険料を3,000円下げたい」「入院日額を下げて先進医療を足したい」など、数字と条件を添えるほど精度が上がります。
コツ2:まずはチャットだけで担当者を見極める
複数の提案が届いたら、すぐに面談へ進む必要はありません。
チャットでの説明のわかりやすさ、こちらの条件を無視していないかを基準に、1〜2人に絞るのが効率的です。
相性が合わなければブロックで問題ありません。
コツ3:提案は「現状維持」と比べる
新しいプランの良し悪しは、今の契約を続けた場合との比較でしか判断できません。
乗り換えると解約返戻金や告知のやり直しが発生する場合もあるため、「今のままなら何が困るのか」を必ず質問してください。
答えが曖昧な担当者は、判断材料として信頼度が下がります。
コツ4:契約は即決しない
診断は無料でも、契約は長期の支出を決める行為です。
提案書を受け取ったら一度アプリを閉じ、別の日に読み返す時間を取りましょう。
急かされる感覚があるなら、その時点で担当者を変える選択も有効です。
向いている人・向いていない人
向いている人
- 店舗相談の時間が取れない、小さい子どもがいる
- 個人情報を渡して営業されるのが何より苦手
- 今の保険が適切か、第三者の意見が欲しい
- 保険料を下げられる余地があるか知りたい
- 契約更新の時期が近づいている
- すでに提案を受けており、セカンドオピニオンが欲しい
向いていない人
- 対面でじっくり話しながら決めたい
- 資産運用や具体的な金融商品まで相談したい
- 誰ともやり取りせず、自動診断だけで完結させたい
- 特定の保険会社の商品だけを検討している
- 証券も設計書も手元にまったくない
よくある質問
まとめ
- 「怪しい」という評判の正体は、無料であることと運営が保険会社でないことへの不安
- 運営会社の情報は公開されており、収益構造も保険業界では標準的なもの
- 連絡先を登録しないため、営業電話・訪問が来る経路そのものがない
- 証券の個人情報は自分で塗りつぶしてから送信できる
- 弱点は担当者の当たり外れ、通知の多さ、相談範囲が保険中心である点
- 提案には販売の動機が含まれるため、比較の入口として使うのが賢い
パシャって保険診断は、「保険を見直したいが、営業されるのは絶対に避けたい」という人のために設計されたアプリです。
匿名のまま現状を客観的に把握できるという一点だけでも、使う価値は十分にあります。
一方で、無料相談である以上は提案に販売の動機が乗ることを忘れないこと。
診断で自分の保障の穴を知り、提案は冷静に比較する——この使い分けができれば、時間もお金も無駄にせずに保険の棚卸しができるはずです。
※本記事は2026年9月時点で公開されている公式情報およびユーザーレビューをもとに作成しています。サービス内容・機能・評価は変更される場合があります。
※掲載しているユーザーの声は、複数のレビュー・体験談に見られた傾向を編集部が要約したものです。
※本記事は情報提供を目的としたものであり、特定の保険商品への加入を推奨するものではありません。契約の判断はご自身の状況に応じて行ってください。
※「パシャって保険診断」はシスウ株式会社の提供するサービスです。
※本記事はアフィリエイト広告を含む場合があります。